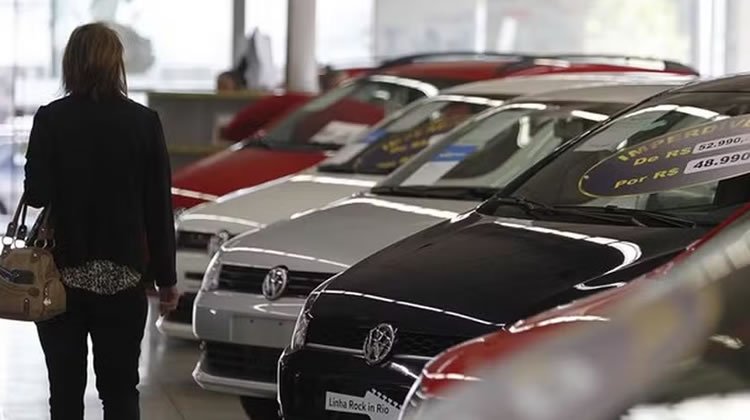
Financiar com planejamento evita dívidas e preserva seu orçamento familiar.
Financiar um carro é uma das decisões financeiras mais comuns entre os brasileiros, mas também pode se tornar uma das mais perigosas quando é feita sem análise, pressa ou comparação adequada. O automóvel traz conforto, mobilidade, praticidade e, em muitos casos, é necessário para trabalhar, cuidar da família ou melhorar a rotina. Porém, quando a parcela fica alta demais, o prazo é longo sem planejamento e os custos adicionais são ignorados, o financiamento pode comprometer o orçamento por anos e gerar uma pressão financeira difícil de controlar.
O grande erro de muitas pessoas está em olhar apenas para o valor da parcela. Uma prestação aparentemente acessível pode esconder juros elevados, seguros embutidos, tarifas, impostos, custos de manutenção, desvalorização e despesas mensais que vão muito além do contrato com o banco. Por isso, financiar um carro sem comprometer o orçamento exige mais do que escolher um modelo bonito ou aceitar a primeira proposta da concessionária. É preciso entender o custo total da compra, calcular o impacto na renda, comparar alternativas e manter uma margem de segurança para imprevistos.
A compra financiada pode ser uma boa solução quando feita com responsabilidade. Ela permite antecipar o uso do veículo, preservar parte do dinheiro em reserva e organizar o pagamento em parcelas. No entanto, para que essa decisão seja saudável, o consumidor precisa agir como alguém que está assumindo um compromisso de médio ou longo prazo. O carro não deve disputar espaço com despesas essenciais, como moradia, alimentação, saúde, educação, contas básicas e reserva de emergência. O financiamento ideal é aquele que cabe no orçamento de hoje e continua sustentável mesmo se houver aumento de custos, queda de renda ou surgimento de despesas inesperadas.
Entenda o Impacto Real do Financiamento no Orçamento
A Parcela Não Deve Ser o Único Critério
Muitas pessoas perguntam apenas quanto ficará a parcela, mas essa é uma visão incompleta. O financiamento precisa ser analisado pelo custo total, pelo prazo, pela taxa de juros, pelo valor da entrada e pelas despesas obrigatórias que acompanham o veículo. Uma parcela baixa pode ser resultado de um prazo muito longo, o que aumenta bastante o valor final pago. Em alguns casos, o comprador sente alívio no pagamento mensal, mas assume uma dívida extensa e cara, que limita sua liberdade financeira por vários anos.
O Carro Gera Custos Além do Financiamento
Ao comprar um carro, o consumidor também assume gastos com combustível, seguro, IPVA, licenciamento, revisões, pneus, estacionamento, lavagem, manutenção preventiva e possíveis reparos. Esses valores precisam entrar no cálculo antes da assinatura do contrato. Um veículo com parcela de R$ 1.500 pode custar muito mais por mês quando todos os gastos são somados. Ignorar essa realidade é uma das formas mais comuns de transformar um sonho em aperto financeiro.
A Renda Precisa Ter Margem de Segurança
Uma regra prudente é evitar que o financiamento consuma uma parte excessiva da renda mensal. Quanto maior a parcela em relação ao salário, menor será a capacidade de lidar com imprevistos. O ideal é que o comprador simule o impacto do pagamento por vários meses, como se a parcela já existisse, antes de fechar negócio. Se esse teste comprometer contas básicas, lazer mínimo, investimentos ou reserva de emergência, o financiamento provavelmente está acima do limite saudável.
Escolha o Valor do Carro Com Base na Sua Realidade
O Modelo Ideal Nem Sempre é o Mais Caro
O carro ideal é aquele que atende às necessidades da família sem prejudicar a estabilidade financeira. Muitas vezes, um modelo intermediário, seminovo bem conservado ou versão menos equipada pode ser uma escolha mais inteligente do que um carro mais caro financiado no limite do orçamento. A decisão deve considerar uso diário, consumo, conforto, segurança, custo de manutenção e liquidez na revenda. Comprar status com financiamento caro pode gerar arrependimento quando as parcelas começam a pesar.
Entrada Maior Reduz Juros e Risco
Dar uma entrada maior é uma das formas mais eficientes de reduzir o custo do financiamento. Quanto menor o valor financiado, menores tendem a ser os juros totais pagos ao longo do contrato. Além disso, uma entrada robusta reduz o risco de ficar devendo mais do que o carro vale, especialmente nos primeiros anos, quando a desvalorização costuma ser mais intensa. Mesmo que seja necessário esperar alguns meses para juntar mais dinheiro, essa paciência pode representar grande economia.
Faça Uma Compra Compatível Com Seu Momento
Antes de financiar, vale analisar a fase atual da vida financeira. Quem está com dívidas caras, sem reserva de emergência ou com renda instável deve ter cautela redobrada. Já quem possui orçamento organizado, entrada disponível e estabilidade maior pode assumir o financiamento com mais segurança. Para decidir melhor, observe:
- Valor máximo de parcela que cabe sem aperto.
- Dinheiro disponível para entrada sem zerar a reserva.
- Custo mensal estimado do veículo.
- Prazo necessário para quitar o contrato.
- Possibilidade de amortizar parcelas no futuro.
Compare Taxas, CET e Condições Antes de Assinar
Taxa de Juros Não Conta a História Toda
A taxa de juros é importante, mas não deve ser analisada isoladamente. Duas propostas com juros parecidos podem ter custos finais diferentes por causa de tarifas, seguros, serviços adicionais e impostos. Por isso, comparar apenas a taxa mensal pode levar a uma decisão errada. O consumidor precisa olhar o contrato de forma completa e perguntar exatamente quanto pagará ao final do financiamento, incluindo todos os encargos.
O CET Mostra o Custo Real
O Custo Efetivo Total, conhecido como CET, é um dos pontos mais importantes na comparação de financiamentos. Ele reúne juros e demais despesas relacionadas à operação, permitindo enxergar o custo real do crédito. Quando o comprador compara propostas usando o CET, fica mais fácil identificar qual financiamento é realmente mais barato. A menor parcela nem sempre representa a melhor proposta, principalmente quando o prazo é maior ou existem custos adicionais embutidos.
Simulações Evitam Decisões Impulsivas
Simular diferentes cenários ajuda a escolher com mais inteligência. O consumidor pode testar entradas maiores, prazos menores, parcelas diferentes e taxas de instituições variadas. Essa comparação evita aceitar a primeira oferta da loja ou do banco apenas pela facilidade do momento. Em financiamentos, pequenas diferenças de taxa podem gerar grande impacto no valor final, especialmente em contratos longos. A pressa, nesse caso, costuma ser inimiga do bolso.
Defina um Prazo Inteligente Para o Financiamento
Prazos Longos Reduzem a Parcela, Mas Aumentam o Custo
Um prazo maior pode tornar a parcela mais leve, mas normalmente aumenta o total de juros pagos. Por isso, alongar demais o financiamento só para caber no orçamento pode ser uma armadilha. O ideal é buscar equilíbrio entre parcela possível e custo final razoável. Se a única forma de comprar o carro é estender o contrato por muitos anos, talvez o modelo escolhido esteja acima da realidade financeira atual.
Prazos Curtos Exigem Mais Fôlego Mensal
Financiamentos mais curtos reduzem o custo total, mas aumentam a pressão mensal. Essa alternativa pode ser boa para quem tem renda estável e margem de segurança, mas perigosa para quem vive com orçamento apertado. O comprador precisa evitar uma parcela tão alta que impeça qualquer imprevisto. Uma prestação agressiva pode parecer vantajosa no cálculo dos juros, mas se causar atraso, uso de cheque especial ou cartão de crédito, o benefício desaparece.
Amortização Pode Ajudar no Caminho
Quando possível, antecipar parcelas ou amortizar o saldo devedor pode reduzir o custo total do financiamento. Essa estratégia funciona melhor quando o orçamento permite usar dinheiro extra, como bônus, décimo terceiro, comissões ou sobras mensais, sem prejudicar a reserva de emergência. Para organizar melhor o prazo, considere:
- Evitar financiamentos longos demais para carros muito usados.
- Comparar o custo final em diferentes prazos.
- Manter parcela confortável, não apenas possível.
- Usar renda extra para reduzir a dívida.
- Conferir as regras de amortização antes de contratar.
Planejamento Completo Para Financiar Sem Aperto
Organize a Reserva Antes da Compra
A reserva de emergência deve existir antes do financiamento. Comprar um carro financiado sem nenhuma proteção financeira aumenta muito o risco de inadimplência. Se surgir uma despesa médica, perda de renda, manutenção inesperada ou aumento de custos familiares, a parcela pode se tornar pesada rapidamente. A reserva funciona como uma defesa contra atrasos e evita que o consumidor recorra a dívidas mais caras.
Considere Seguro, Manutenção e Desvalorização
O carro perde valor com o tempo, exige manutenção e pode ter seguro mais caro dependendo do modelo, região, perfil do motorista e índice de roubo. Esses fatores precisam ser avaliados antes da compra. Um veículo com parcela acessível, mas seguro elevado e manutenção cara, pode pesar mais do que o esperado. A análise deve considerar o custo de propriedade, e não apenas o preço de compra.
Evite Trocas Frequentes e Dívida Sobre Dívida
Trocar de carro com frequência enquanto ainda existe financiamento pode gerar acúmulo de dívida. Em muitos casos, o comprador entrega um veículo desvalorizado, quita parte do saldo e incorpora a diferença em um novo contrato. Esse ciclo aumenta o endividamento e dificulta a construção de patrimônio. O ideal é financiar com planejamento, usar o carro por um período adequado e evitar decisões baseadas apenas em impulso ou desejo de novidade.
Tabela de Cuidados Antes de Financiar um Carro
| Ponto de Análise | Como Avaliar Antes de Fechar Negócio |
|---|---|
| Parcela mensal | Verifique se cabe no orçamento sem afetar despesas essenciais |
| Custo total | Compare CET, prazo, juros, tarifas e valor final pago |
| Despesas do veículo | Inclua seguro, IPVA, combustível, revisões e manutenção |
| Segurança financeira | Mantenha reserva de emergência antes de assumir a dívida |
Conclusão
Financiar um carro sem comprometer o orçamento é possível, desde que a decisão seja tomada com planejamento, pesquisa e responsabilidade. O veículo pode trazer conforto e praticidade, mas também representa uma despesa contínua que precisa ser compatível com a realidade financeira do comprador. O maior cuidado deve estar em não confundir capacidade de aprovação de crédito com capacidade real de pagamento. O banco pode liberar o financiamento, mas quem sentirá o peso da parcela todos os meses será o consumidor.
A melhor estratégia começa pela escolha de um carro adequado ao orçamento, e não apenas ao desejo. Depois, é importante juntar uma boa entrada, comparar propostas, analisar o CET, simular prazos e calcular todos os custos associados ao veículo. Essa visão completa evita surpresas e permite que a compra seja feita de forma mais segura. Um financiamento bem planejado não sufoca a renda, não impede a formação de reserva e não obriga a família a abrir mão de necessidades importantes.
Também é fundamental manter uma postura conservadora em relação às parcelas. O ideal não é contratar a maior prestação que a renda permite, mas uma parcela confortável o suficiente para atravessar meses mais difíceis. Quem financia no limite perde flexibilidade, fica vulnerável a imprevistos e corre maior risco de atrasos. Já quem deixa margem no orçamento consegue pagar com tranquilidade, amortizar quando possível e manter a vida financeira equilibrada.
Portanto, antes de assinar qualquer contrato, pense no financiamento como uma decisão de longo prazo. Compare, calcule, negocie e questione. Não aceite serviços adicionais sem entender sua utilidade, não foque apenas na parcela e não compre um carro acima da sua capacidade financeira. Quando a compra é feita com clareza, o carro deixa de ser um peso e passa a ser uma conquista sustentável, alinhada ao orçamento e aos objetivos da família.
Nota: Este artigo tem finalidade informativa e educativa, não substituindo uma análise financeira personalizada. Antes de contratar um financiamento, é recomendável avaliar sua renda, estabilidade profissional, despesas fixas, dívidas existentes, reserva de emergência e objetivos futuros. As condições de crédito podem variar conforme instituição financeira, perfil do consumidor, valor de entrada, modelo do veículo, idade do carro, prazo escolhido e histórico de relacionamento com o banco. Por isso, nunca assine um contrato sem ler as cláusulas, conferir o CET, entender todos os encargos e comparar mais de uma proposta. Financiar um carro pode ser uma boa decisão quando existe planejamento, mas pode se tornar um problema quando é feito por impulso. A escolha mais segura é aquela que permite comprar o veículo desejado sem prejudicar sua tranquilidade, sua família e sua saúde financeira.